3650억 세출 초과·도비 축소 덮친 재정 빈곤
법인세는 서울 본사로, 시 금고엔 ‘건물분 재산세’만
화성·수원 삼성 법인세 쓸어 담을 때 고양은 ‘소외’
지산 대신 ‘지식서비스 본사 유치’로 체질 바꿔야
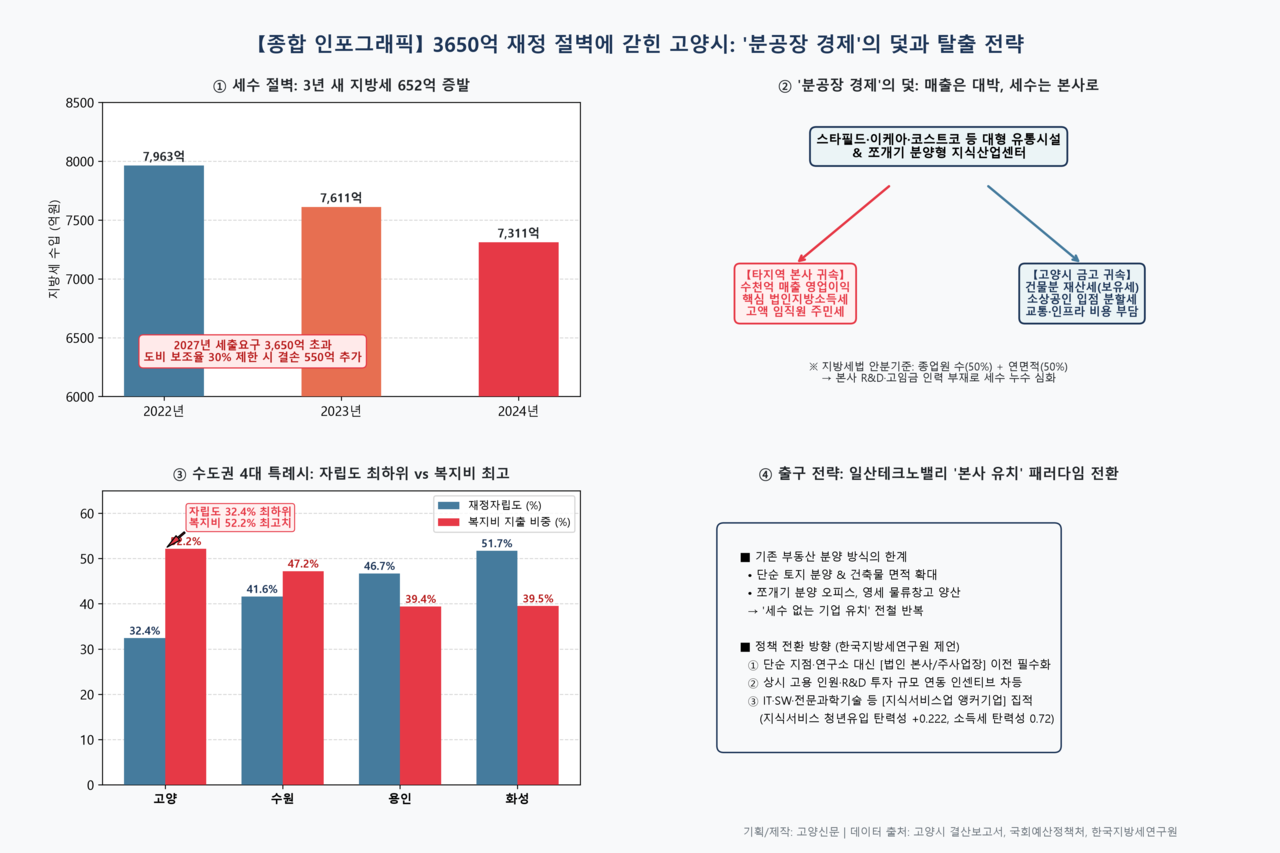
[고양신문] 고양시가 2027년도 본예산 편성을 앞두고 유례없는 ‘재정 절벽’에 직면했다. 자체 세입 둔화 속에 각 부서의 1차 세출 요구액이 가용 세입을 3650억원이나 초과한 데다, 경기도가 시·군 보조사업의 도비 분담 상한선을 일괄 30%로 묶겠다는 방침을 통보하면서 약 550억원 규모의 추가 재원 결손 위기까지 덮쳤다. 비상금 격인 통합재정안정화기금마저 바닥을 드러내자 시는 ‘초긴축·페이고(PAY-GO)’ 원칙을 선언하며 복지·민생 사업 축소와 지방채 발행을 검토하는 비상체제에 돌입했다.
이쯤에서 다음과 같은 질문이 제기된다. 덕은·향동·삼송·원흥지구에 거대한 지식산업센터 빌딩 숲이 잇달아 들어서고 스타필드·이케아·코스트코 등 초대형 유통 대기업이 주말마다 인파로 붐비는데, 정작 107만 대도시 고양시의 곳간은 왜 매년 비어가는 것일까. 고양시 최근 3년간(2022~2024 회계연도) 결산보고서와 국회예산정책처의 『2026 대한민국 지방재정』, 한국지방세연구원의 『지역산업의 인구 및 지방세수 영향 분석』 실증연구 등을 교차 분석해 고양시 재정 빈곤의 구조적 원인을 살펴봤다.
지방세 2년 새 652억 증발…세출은 복지 매칭비에 묶여 ‘경직’
고양시의 예산 편성 대란은 돌발 변수가 아니라, 수년간 누적된 자체 세입 기반의 붕괴가 임계점에 도달한 결과라는 평가다. 최근 3개년 결산보고서(2022~24년)를 보면, 시의 세입 총액은 2022년 3조8719억원에서 2023년 3조7445억원, 2024년 3조6400억원으로 2년 연속 뒷걸음질쳤다.
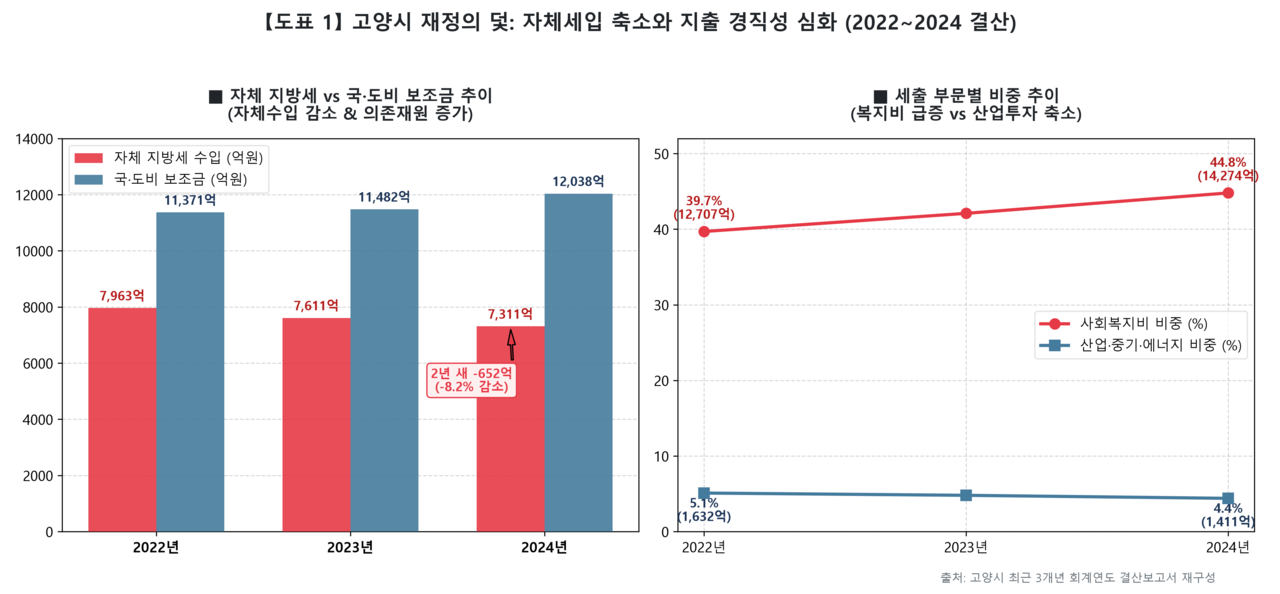
특히 시가 자율적으로 쓸 수 있는 핵심 재원인 ‘지방세 수입은 △2022년 7963억원 △2023년 7611억원 △2024년 7311억원으로 2년 사이 652억원(8.2%)이나 줄었다. 재무제표상 자체조달수익도 2022년 1조3870억원에서 2024년 1조1531억원으로 2339억원 급감했다. 다음 해 가용 재원으로 쓰이는 순세계잉여금도 같은 기간 3528억원에서 2365억원으로 1163억원 줄어든 반면, 장기차입부채는 150억원에서 350억원으로 2배 이상 불어났다.
자체 수입 감소분은 중앙정부와 경기도의 의존 재원이 채웠다. 국·도비 보조금은 △2022년 1조1371억원(세입의 29.4%) △2023년 1조1482억원(30.7%) △2024년 1조2038억원(33.1%)으로 늘었다. 보조금이 늘면 시비를 의무적으로 매칭해야 해 지출 자율성은 떨어진다. 실제 고령화 등의 영향으로 사회복지 분야 지출이 2022년 1조2707억원(39.7%)에서 2024년 1조4274억원(44.8%)으로 1567억원 폭증한 반면, 도시의 미래 먹거리를 다지는 ‘산업·중소기업 및 에너지’ 분야는 같은 기간 1632억원(5.1%)에서 1411억원(4.4%)으로 쪼그라들었다. 이번 경기도의 도비 보조율 30% 상한 통보에 고양시 재정이 곧바로 위기에 빠진 이유도 취약한 의존형 세입·세출 구조에서 찾을 수 있다.
삼성 법인세 수천억 쓸어 담는 남부권 특례시, 고양시는 ‘보유세’에만 의존
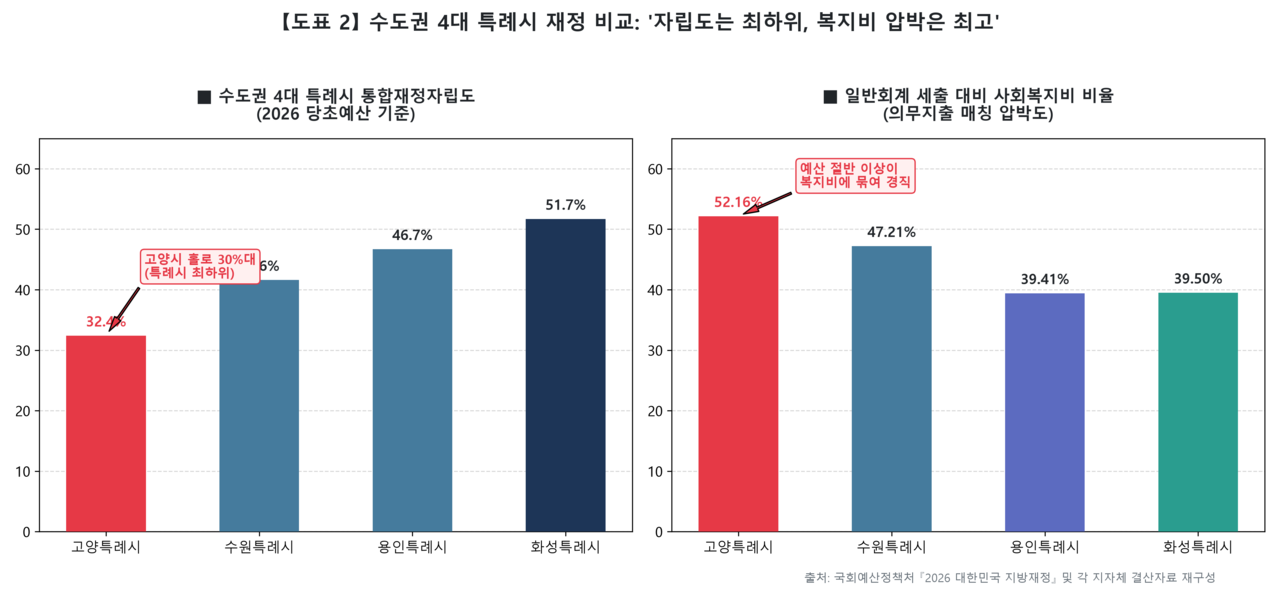
경기도 내 다른 특례시와 비교하면 고양시의 구조적 한계는 더욱 뚜렷하다. 국회예산정책처 『2026 대한민국 지방재정』에 따르면, 2026년 당초예산 기준 고양시의 통합재정자립도는 32.4%(개편 전 기준 37.1%), 통합재정자주도는 49.9%다. 수도권 4대 특례시 중 화성시(통합재정자립도 51.7%·개편 전 58.5%), 용인시(46.7%·53.9%), 수원시(41.6%·50.4%)가 모두 40~50%대인 것과 달리 고양시만 홀로 30%대 초반에 머물러 있다. 일반회계 세출 대비 사회복지비 비율 역시 고양시는 52.16%로 수원(47.21%), 화성(39.50%), 용인(39.41%)보다 높다.
격차의 핵심은 세입 구조의 ‘보유세(재산세) 편중’과 ‘소득과세(법인지방소득세)의 빈곤’이다. 기초지자체의 핵심 세목인 재산세는 주택·건축물·토지에 부과돼 불황기에도 세입이 급감하지 않는 하방경직성을 갖지만, 경기가 회복되거나 기업 실적이 좋아져도 세수가 크게 늘지 않는다. 고양시도 최근 “보유세 위주의 세입 구조로 경기 호황기에도 세입이 늘어나지 않는다”고 진단한 바 있다.
실제로 화성시(1805억원), 수원시(1269억원), 용인시(631억원)는 2026년 반도체 업황 회복에 힘입어 삼성전자 단 한 곳으로부터 막대한 법인지방소득세를 거둔 반면, 제조·연구 본거지가 없고 단순 판매·서비스 지점만 위치한 고양시는 법인세 수혜에서 소외됐다. 고양시가 징수 행정을 강화해 지방세 징수율을 91%까지 1%p 높였으나, 추가 세수는 약 85억원에 그쳤다. 행정적 징수 노력만으로 산업 기반 부재라는 구조적 결함을 메우기 어렵다는 의미다.
지방세법과 실증모델로 본 ‘분공장 경제’와 지식산업센터의 착시
고양시에 들어선 대형 쇼핑몰과 지식산업센터가 시 재정에 기여하지 못하는 이유는 한국지방세연구원의 실증연구에서도 확인된다.
첫째는 대형 유통시설의 세수 역외유출, 이른바 ‘분공장 경제(Branch Economy)’의 덫이다. 현행 「지방세법」에 따라 법인지방소득세는 법인이 벌어들인 전체 소득을 전국 각 사업장의 ‘종업원 수(50%)’와 ‘건축물 연면적(50%)’ 비율로 안분해 지자체별로 배분한다. 스타필드 고양, 이케아, 롯데아울렛 등 대형 유통몰은 건축물 연면적은 넓지만, 내부 매장의 상당수가 개별 입점 소상공인이나 위탁·임대 매장 형태다.
높은 부가가치를 창출하는 본사 핵심 경영진과 R&D 자산, 고임금 상시 인력은 대부분 서울 본사에 집중돼 있다. 따라서 고양시 지점에서 연간 수천억원의 매출이 발생해도 핵심 법인 소득은 서울 본사로 귀속되고, 고양시에는 일부 건물분 재산세 정도만 들어오는 구조다.
둘째는 지식산업센터의 ‘쪼개기 분양·임대’와 직주 불일치다. 한국지방세연구원 최진섭 연구위원의 『지역산업의 인구 및 지방세수 영향 분석』은 전국 167개 기초지역의 패널 데이터를 고정효과 모형으로 회귀분석해 산업과 지방세수의 상관관계를 규명했다.
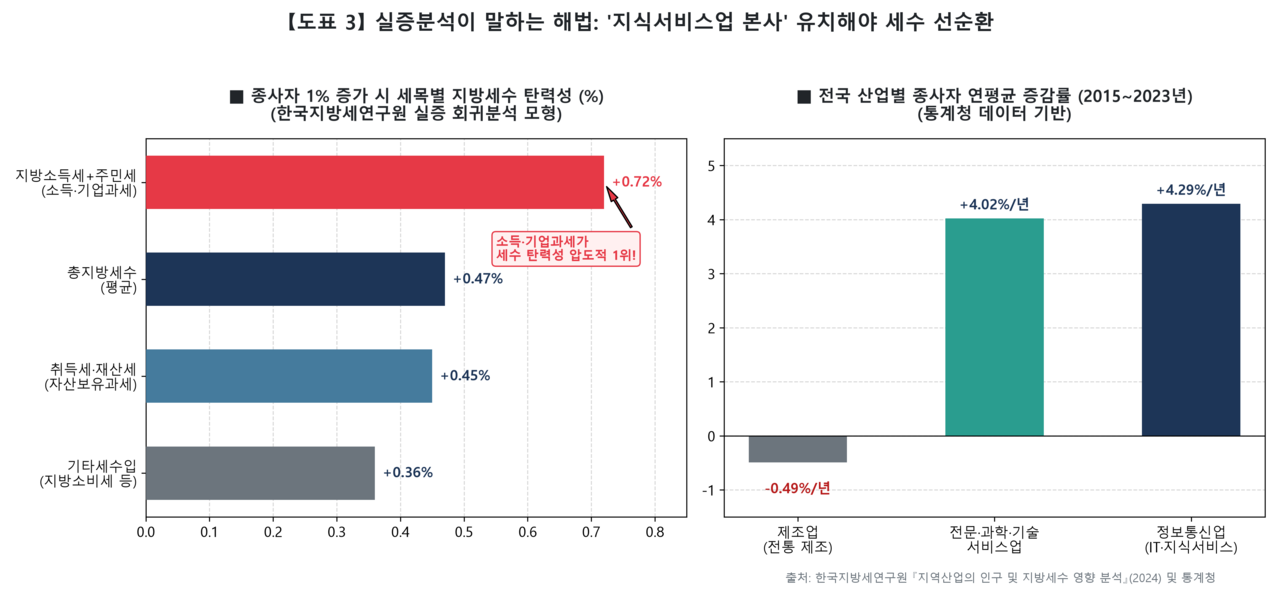
보고서에 따르면 지역 내 종사자 수가 1% 증가할 때 향후 2년에 걸쳐 총지방세수는 0.47% 증가한다. 특히 세목 중 ‘지방소득세+주민세’가 0.72% 증가해 세수 탄력성이 가장 높았다(취득세+재산세 0.45%, 지방소비세 등 기타세수입은 0.36% 증가). 종사자 수가 늘수록 인구와 세수 증가 폭이 가속화되는 ‘U자형 비선형(집적경제) 관계’도 나타났다.
하지만 고양시의 다수 지식산업센터는 우량 앵커 기업의 본사보다 소규모 분양형 오피스, 영세 물류창고, 1인 단순 사무실 등으로 파편화돼 실제 세수효과는 미비했다. 종업원 수가 50인 이상이거나 월 급여 총액이 일정 기준을 넘어야 부과되는 ‘주민세 종업원분’이나 고액의 ‘법인지방소득세’를 창출할 기업 집적 효과가 작동하지 않는 것이다.
공장 아닌 ‘지식서비스업 본사’가 해법, 자족용지 분양 패러다임 바꿔야
수도권정비계획법상 과밀억제권역 등 중첩 규제로 대규모 제조 공장 유치가 불가능한 고양시가 이 악순환을 끊어낼 해법은 무엇일까. 한국지방세연구원의 실증분석 보고서를 통해 고양시의 자족기능 부재에 대한 정책적 방향을 살펴보면 다음과 같다.
우선 보고서가 산업을 제조업(첨단제조업 포함)과 서비스업(지식서비스업 포함)으로 분리해 교호작용을 분석한 결과, 제조업 종사자 비중이 확대된 지역(5분위)에서는 오히려 인구 및 지방세수 증가 탄력성이 마이너스(-)로 둔화된 반면, 정보통신(IT)·금융·전문과학기술 등 ‘지식서비스업’ 비중이 확대된 지역에서는 청년인구 유입(+0.222)과 세수 증대 효과가 가장 강력하게 나타났다.
통계청 데이터에서도 전국 제조업 종사자 수는 2015년 432만명에서 2023년 416만명으로 감소(연평균 -0.49%)한 반면, 같은 기간 정보통신업 종사자는 62만명에서 87만명(연평균 +4.29%), 전문·과학 및 기술서비스업은 109만명에서 149만명(연평균 +4.02%)으로 급증하며 지역 경제의 부가가치(2020년 대비 2023년 서비스업 부가가치 40.45% 증가)를 견인하고 있다. 즉 청년층이 제조업을 기피하고 대도시권의 지식서비스업을 선호하는 데다, 제조업 공장의 경우 본사가 타지역에 있으면 특별징수분 세수가 본사 소재지로 빠져나가기 때문에 지식서비스업 본사 거점을 유치하는 것이 세수 확충에 훨씬 유리하다는 결론이다.
현재 고양시는 지방채 발행까지 검토하며 일산테크노밸리 조성사업 등 자족기능 확보에 나서고 있다. 그러나 지식산업센터 공급처럼 토지를 분양하고 건축물 면적을 늘리는 부동산 개발 방식에 머문다면 ‘세수 없는 기업 유치’의 전철을 밟을 수밖에 없다. 때문에 일산테크노밸리 등 핵심 산업용지를 공급할 때는 단순 지점이나 연구소 분소가 아닌 법인 본사(또는 주사업장) 이전을 핵심 조건으로 내걸고, 상시 고용 인원과 R&D 투자 규모에 연동해 인센티브를 차등 부여하는 ‘세수 연계형 기업 유치’로 패러다임을 전환해야 한다는 주장이 설득력을 얻고 있다. 아울러 기존 지식산업센터의 업종 실태를 전수 조사해 정보통신·전문과학기술 기업들이 집적할 수 있도록 지원책을 재설계하는 작업도 시급하다.
지방재정 및 조세 정책 전문가들은 고양시와 같은 수도권 대도시일수록 산업의 ‘양’이 아닌 ‘질과 귀속 구조’를 따지는 정교한 세수 전략이 필요하다고 입을 모은다. 한 지방세재 연구기관 관계자는 “지방재정의 실질적 자립과 경제 선순환을 이끄는 핵심 동력은 단순 부동산 보유세가 아니라 지역 산업 활성화에 비례해 탄력적으로 늘어나는 지방소득세와 주민세”라며 “고양시가 매년 반복되는 재정 절벽과 보조금 매칭 압박에서 벗어나려면, 단순 유통 지점이나 쪼개기 오피스 유치를 자족시설 확충으로 포장하는 관행에서 벗어나 고부가가치 지식서비스업의 본사와 청년 상시 고용이 결합된 실질적 과세 기반을 만드는 데 시정 역량을 집중해야 한다”고 제언했다.